2026年新加坡保险缺口报告:千禧一代面临超过S$500K的保障缺口
基于LIA新加坡、Swiss Re、MOM、MOH和CPF(公积金)局数据的深度分析。
2026年,新加坡的保险保障缺口依然大得惊人。你可能以为每年花超过US$6,000买人寿保险就够了。但LIA 2022年保障缺口研究告诉你:远远不够。研究显示,新加坡在职居民存在S$373B的死亡保障缺口和S$579B的CI(严重疾病保险)缺口。对于一个35岁、月收入中位数S$5,775的典型打工人来说,综合缺口可能超过S$723,000。这意味着你的家人可能面临严重的财务风险。
要点速览
• S$373B——这是所有在职新加坡人缺少的人寿保险保障总额。CI(严重疾病保险)缺口更严重,达S$579B(74%未覆盖)。
• 根据Swiss Re估算,典型千禧一代家庭缺口约S$930,000——足以覆盖房贷、子女教育和生活费。
• 2026年4月的ISP附加险改革意味着你现在可能面临每年高达S$9,500的自付医疗费用——是以前的三倍。
本文为教育用途,不构成投资建议。
摘要
新加坡是全球保险渗透率最高的市场之一。人均人寿保险支出每年超过US$6,000。但大多数在职新加坡人仍然严重保障不足。
这份报告分析的是:你现有的保障——与你的家人真正需要的保障之间的差距。如果你身故、患重疾或残疾,家人能拿到多少?够用吗?
这些发现在2026年尤为重要。卫生部的IP(综合健保计划)附加险改革已于2026年4月1日生效,带来更高的自付费用,加大了许多投保人的保障缺口。如果你不了解IP的运作方式,可以参考我们的综合健保计划新加坡指南。
关键数据一览
S$373B死亡保障缺口 • S$579B CI缺口(74%未覆盖) • 每户约S$930K缺口 • 86%的打工人低估了自身需求 • 典型千禧一代综合缺口约S$723K
| 关键指标 | 数据 | 来源 |
|---|---|---|
| 总死亡保障缺口 | S$373B | LIA PGS 2022 |
| 总CI保障缺口 | S$579B | LIA PGS 2022 |
| CI需求未覆盖比例 | 74% | LIA PGS 2022 |
| 每户死亡保障缺口 | 约S$930,000 | Swiss Re 2022等值 |
| 低估自身需求 | 86%的打工人 | LIA PGS 2022调查 |
| 模拟千禧一代缺口(死亡+CI) | 约S$723,000 | TKN计算模型 |
来源:LIA新加坡保障缺口研究2022(2023年9月发布)、Swiss Re Institute 2024、MOM 2025
什么是保障缺口?
简单来说,保障缺口就是你家人在没有你的情况下需要多少钱——和他们实际能从保险、储蓄和政府计划中拿到多少钱之间的差额。
举个具体例子。假设你月入S$5,775(根据MOM数据的2025年中位数月收入),有两个被抚养人。20年内,你家庭的总财务需求可能轻松超过S$100万。你现有的人寿保险、CPF(公积金)和储蓄可能只能覆盖其中一小部分。我们的新加坡退休计算器可以帮你算出家庭的实际需求。
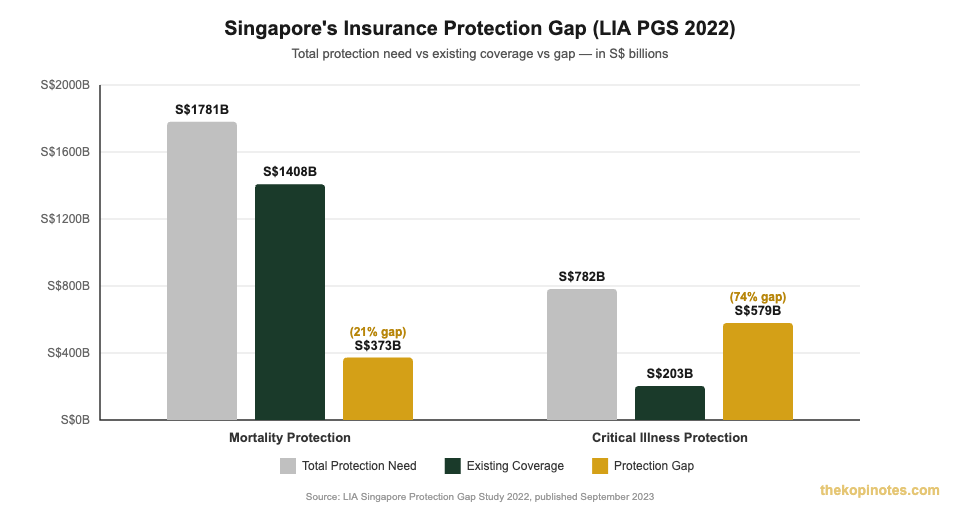
根据LIA新加坡2022年保障缺口研究,所有经济活跃居民的总死亡保障需求为S$1,781B。扣除现有保障和储蓄后,缺口为S$373B——即21%的缺口。
然而,全国层面21%的缺口掩盖了个人层面更严峻的现实。LIA对775名受访者的消费者调查发现,86%的在职新加坡人设定的目标保额低于实际需求。换句话说,大多数人根本不知道自己的缺口有多大。
核心发现
发现一:30-40岁人群的死亡保障缺口
LIA建议你的人寿保险保额应为年收入的10倍。对于一个35岁、月入2025年中位数S$5,775的人来说,大约需要S$693,000的保障。
但现实是:LIA PGS 2022发现,平均投保人的死亡保障只有约S$331,200——大约是年收入的3.6倍。差距非常大。
每户约S$930,000
这是Swiss Re估算的新加坡每户死亡保障缺口——包括房贷、子女教育和生活费。
Swiss Re的分析更令人担忧。他们估计每户死亡保障缺口约为US$645,000(约合2022年等值S$930,000)。这包括了房贷、子女教育和被抚养人的生活费。
使用我们的保险缺口计算器,对一个35岁、有一个孩子和一个被抚养父母、现有人寿保险S$300,000加CPF(公积金)储蓄的人进行模拟,估计死亡保障缺口约为S$500,000至S$700,000。具体数字取决于你的剩余房贷和期望的保障期限。
发现二:严重疾病保障缺口
CI(严重疾病保险)缺口更加严重。LIA PGS 2022发现,新加坡的CI保障总缺口为S$579B。也就是说,74%的CI保障需求未被覆盖。
74%的CI需求未覆盖
新加坡近四分之三的严重疾病保障需求未被覆盖。大多数人只依赖雇主团体保险,通常只赔付1-2倍薪水——而且离职就没了。
LIA建议CI保额约为年收入的3.5至4倍。对于月收入中位数S$5,775的人来说,建议保额为S$242,550至S$277,200。
实际上,大多数人的保额远低于此。许多人只依赖雇主团体保险。这通常只提供1-2倍薪水的CI保障——而且离职后就没有了。
例如,一个30岁、有两个被抚养父母的单身成年人,使用LIA自己的计算器,CI缺口可能高达S$120万。即使扣除现有保障,大多数30多岁的千禧一代仅CI缺口就有S$150,000至S$250,000。
发现三:MOH IP附加险改革扩大了健康保障缺口
自2026年4月1日起,MOH对IP(综合健保计划)附加险推出了新规定。这些变化大幅增加了你的自付医疗费用。关于MediShield Life(终身健保)保费及其与IP附加险的关系,请参考我们的详细解读。
| 变化 | 2026年4月前 | 2026年4月起 |
|---|---|---|
| 附加险对自付额的覆盖 | 附加险可覆盖全部自付额(S$1,500-S$3,500) | 附加险不能覆盖最低IP自付额 |
| 年度共付上限 | 最低S$3,000/年 | 最低S$6,000/年 |
| 共付比例 | 最低5% | 不变——最低5% |
| 附加险保费影响预估 | —— | 新附加险保费降低约30% |
来源:卫生部IP附加险框架,2025年11月
划重点:如果你有私立医院计划,你现在每个保单年度可能面临高达S$9,500的自付费用(S$3,500自付额 + S$6,000共付上限)。以前,这个数字可以低至S$3,000。
MediShield Life(终身健保)提供安全网,年度索赔上限为S$200,000,无终身上限。但它是为补贴病房设计的。如果你使用私立医院,将面临按比例覆盖和更高的自付费用。
对于没有足够应急储蓄的家庭,这些变化造成了真实的新健康保障缺口。这在大笔住院费用(通常超过S$50,000)的情况下尤为严重。
发现四:残疾收入——被遗忘的缺口
死亡和重疾保障获得最多关注。但残疾收入保障可以说是新加坡最被忽视的保险领域。
CareShield Life(1980年及以后出生的新加坡公民强制参加)为严重残疾提供起步S$600/月的基本赔付。在首次索赔前每年增长2%。但CareShield Life是为长期护理需求设计的——不是用来替代你的收入的。
这为什么重要?如果你月入S$5,775,残疾导致你无法工作,你将立即面临收入缺口。私人残疾收入保险可以替代你残疾前50-75%的收入,但很少有新加坡人购买。建立被动收入来源也可以帮助填补这个缺口。
这个缺口对自雇人士、零工工人和平台工人尤其严重。LIA PGS 2022发现,这一群体的死亡保障缺口为S$32B(占其保障需求的59%)。
模拟场景:典型新加坡千禧一代
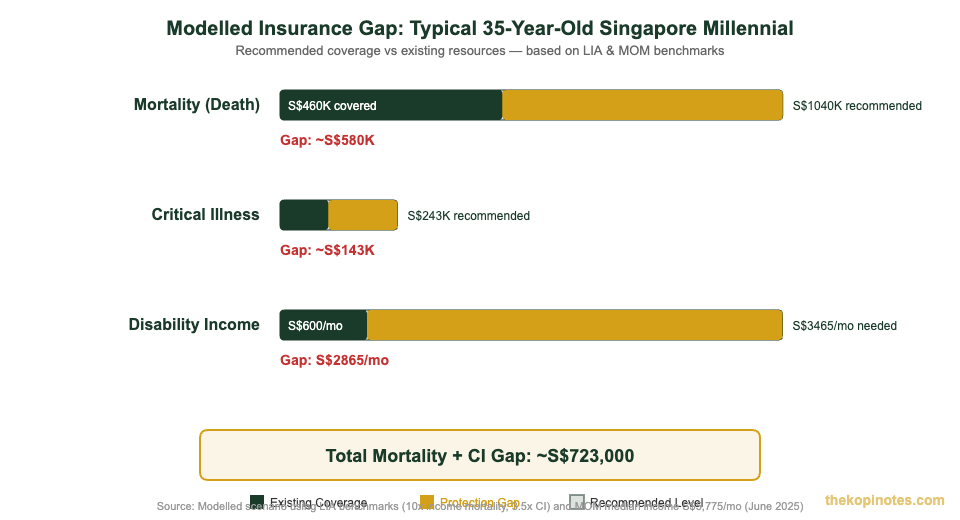
全国层面的数据很难让人有感觉。我们来算一笔个人的账。我们使用保险缺口计算器方法论建了一个模拟场景。这不是调查数据——而是基于公开基准的计算示例。
| 个人资料 | 详情 |
|---|---|
| 年龄 | 35岁 |
| 月收入(税前) | S$5,775(2025年中位数,MOM数据) |
| 被抚养人 | 1个孩子(3岁)、1个年迈父母 |
| HDB房贷余额 | S$350,000 |
| 现有人寿保险 | S$300,000(团体+个人) |
| 现有CI保障 | S$100,000 |
| CPF储蓄(OA + SA) | S$120,000 |
| 现金储蓄 | S$40,000 |
来源:基于MOM中位数收入(2025年6月)、CPF局供款数据、HDB平均转售数据的模拟资料
计算保障缺口
| 保障类型 | 建议保额 | 现有资源 | 估计缺口 |
|---|---|---|---|
| 死亡保障(身故赔偿) | 约S$1,040,000 (10倍年收入 + 房贷 + 子女教育) |
约S$460,000 (保险 + CPF + 现金) |
约S$580,000 |
| 严重疾病 | 约S$243,000 (3.5倍年收入) |
S$100,000 | 约S$143,000 |
| 残疾收入(每月) | 约S$3,465/月 (收入的60%) |
约S$600/月 (仅CareShield Life) |
约S$2,865/月 |
| 健康(年度自付风险) | 充足的IP保障 | IP配新版附加险 | 每年最高S$9,500自付 |
来源:基于LIA基准(死亡保障10倍收入、CI 3.5倍)、MOM中位数收入S$5,775/月(2025年6月)、MOH IP框架(2026年4月)的模拟场景
总估计缺口:约S$723,000
这是该模拟千禧一代的死亡+CI综合保障缺口。你的实际缺口可能更高或更低,取决于你的具体情况。
注:这是基于LIA、MOM和CPF基准的模拟场景。你的情况会有不同。使用我们的免费保险缺口计算器来查看你的缺口——只需2分钟,无需注册。
你可以怎么做
知道自己有缺口是第一步。以下三件事你今天就可以做。
1. 检查你的保障现状。使用我们的免费保险缺口计算器,获取你的死亡、CI和残疾收入缺口的个性化估算。它使用本报告中相同的LIA基准。不存储任何数据,无需注册。
2. 检查你的IP附加险。2026年4月的IP附加险改革已经生效。检查你现有的附加险是否符合新的最低自付额和共付要求。如果你用的是旧版附加险,保险公司应该已经通知你变更——请仔细审查。详情请参考我们的综合健保计划指南。
3. 咨询持牌理财顾问。这份报告展示的是全国层面的缺口。你的个人需求取决于被抚养人、债务和风险承受能力。持牌顾问可以帮你制定量身定做的保障方案。同时,通过新加坡储蓄债券等工具积累储蓄,也可以补充你的保险保障。
研究方法与数据来源
本报告汇集了新加坡政府官方来源和行业研究的公开数据。我们不拥有任何专有消费者数据或原创调查结果。
数据来源
LIA新加坡保障缺口研究2022——由新加坡人寿保险协会于2023年9月发布。由Ernst & Young Advisory Pte Ltd独立进行。涵盖20-69岁、有至少一名被抚养人的经济活跃新加坡公民和永久居民的死亡和CI保障缺口。包括775名受访者的补充消费者调查。
Swiss Re Institute——缩小亚洲死亡保障缺口(2020年,2024年更新)——使用家庭层面建模估算亚洲各市场的死亡保障缺口。新加坡特定估算:US$600B(2019年数据)。亚洲整体MPG:估计为US$132B保费等值(2024年)。
人力部(MOM)——2025年月收入总额表——全职在职居民的中位数月总收入:S$5,775(2025年6月)。
新加坡统计局——2025年家庭收入主要趋势——中位数家庭月市场收入:S$12,446(2025年)。人均中位数家庭月收入:S$4,160(2025年)。
卫生部(MOH)——IP附加险框架(2025年11月)——2026年4月1日起生效的IP附加险新要求。最低自付额不再可由附加险覆盖。共付上限提高至S$6,000/年。
CPF局——MediShield Life(终身健保)保障(2025年)——年度索赔上限S$200,000,无终身上限。每保单年度自付额S$2,000。共同保险3-10%。
LIA新加坡建议保障基准——死亡保障为年收入的10倍。CI保障为年收入的3.5-4倍。
计算器方法论
模拟场景使用我们保险缺口计算器的方法论。它根据收入替代(按通胀和投资回报调整的抚养期)、未偿债务、子女教育资金和被抚养人生活费来计算保障需求。然后扣除现有保险保障、CPF储蓄和流动资产。计算器不收集或存储个人数据。
重要声明
本文为教育用途,不构成投资建议。
本文信息基于上述来源的公开数据。虽然我们已尽力确保准确性,但The Kopi Notes不保证信息的完整性或时效性。第三方数据(LIA新加坡、Swiss Re、MOM、MOH、CPF局、新加坡统计局)是善意引用的。建议你对照原始出版物核实数据。
模拟场景是基于既定假设和已发布基准的说明性计算。它不代表任何真实个人的财务状况。你的保险需求取决于个人情况、财务义务、风险承受能力和其他因素。在做出任何保险或财务规划决策之前,请咨询持牌理财顾问。
The Kopi Notes不是根据新加坡《财务顾问法》(Cap. 110)或《保险法》(Cap. 142)持牌的理财顾问、保险经纪人或中介机构。本报告未经新加坡金融管理局(MAS)审查。
© 2026 The Kopi Notes. 版权所有。
常见问题
什么是新加坡的保险保障缺口?
保障缺口是你保护被抚养人所需的总保障——与你实际通过保险、CPF(公积金)和储蓄拥有的保障之间的差额。根据LIA 2022年保障缺口研究,所有在职居民的总死亡保障缺口为S$373B,CI(严重疾病保险)缺口为S$579B。
典型新加坡人需要多少人寿保险?
LIA建议约为年收入的10倍。例如,如果你的月收入为2025年中位数S$5,775,那大约需要S$693,000的人寿保险。但目前平均投保人只有约S$331,200——约为年收入的3.6倍。大多数人都有很大的缺口。
2026年4月IP附加险有什么变化?
自2026年4月1日起,IP(综合健保计划)附加险不再覆盖最低IP自付额(S$1,500-S$3,500)。最低年度共付上限也从S$3,000提高到S$6,000。如果你有私立医院计划,你每年的自付费用可能高达S$9,500——此前最低只需S$3,000。
为什么CI缺口比死亡保障缺口更严重?
因为74%的CI需求未被覆盖,而死亡保障只有21%。主要原因?大多数人依赖雇主团体CI保障,通常只赔付1-2倍薪水。这远低于LIA建议的3.5-4倍。更关键的是——雇主保障在你离职后就消失了。
如何检查自己的保险缺口?
使用我们的免费保险缺口计算器:thekopinotes.com/tools/insurance-gap-calculator-singapore/。它基于LIA基准为你提供死亡、CI和残疾收入缺口的个性化估算。只需约2分钟,无需注册,不存储任何个人数据。
CareShield Life能覆盖我的残疾收入需求吗?
基本不能。CareShield Life为严重残疾提供S$600/月的赔付。但它是为长期护理设计的,不是替代收入。如果你月入S$5,775(中位数),CareShield Life只覆盖你损失收入的约10%。私人残疾收入保险可以替代你残疾前50-75%的收入——但在新加坡很少有人购买。
S$723,000的缺口数据是基于实际调查吗?
不是。这是一个模拟场景,不是调查数据。我们基于一个月入S$5,775的35岁假想人物(有一个孩子和一个年迈父母)进行计算。计算使用LIA基准(死亡保障10倍收入、CI 3.5倍),并扣除典型现有保障。你的实际缺口取决于个人情况。
检查你的保险缺口
我们的免费保险缺口计算器只需2分钟。无需注册。不存储数据。坦诚了解你的保障现状。
Get Free Insurance Advice
Speak with a licensed insurance advisor. No obligation, no cost.
By submitting this form, you agree to our Privacy Policy.
This article was researched with the help of AI. While we strive to keep all information accurate and up to date, there may be errors. If you notice any discrepancies, please contact us.